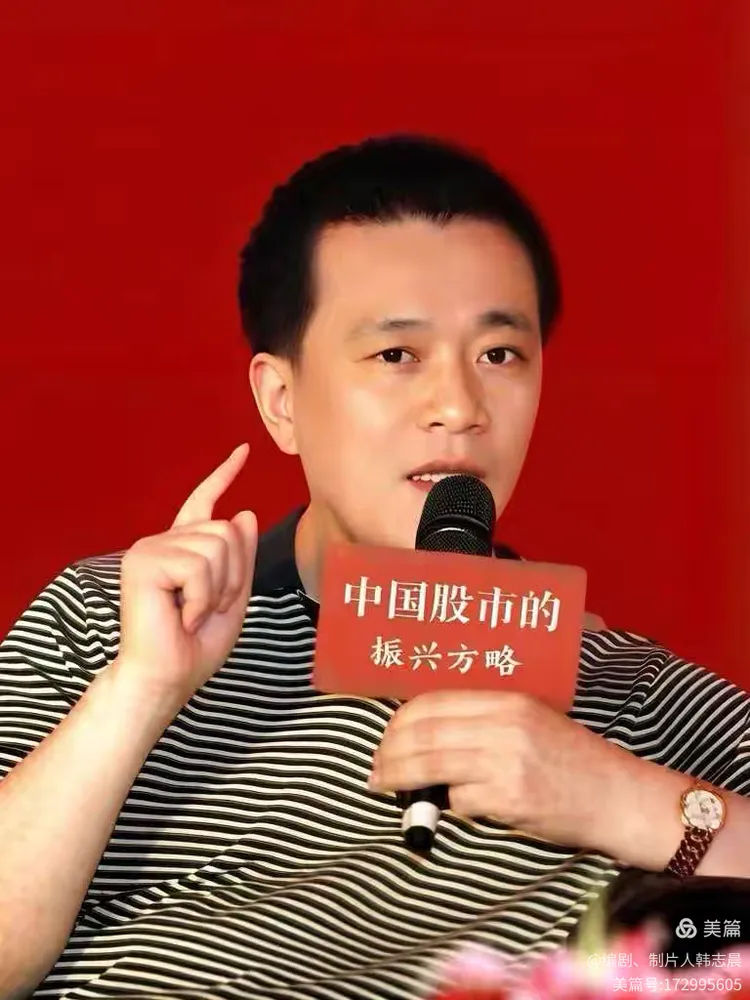
【 擘画经济转型的畅流新路 】 今天出版的《深圳商报》在“名人谈”专栏发表了我的胞弟、经济学家韩志国的新作《擘画经济转型的畅流新路》。
文章认为,中国经济的深层矛盾,不在产品,而在资本;不在需求,而在资产。长期以来,分析框架习惯于从生产端看产能、从需求端看消费,却忽略了二者之间的真正枢纽——资本如何形成、资产如何定价、财富如何跨期配置。产能过剩与内需不足同时出现,货币充裕与资本短缺并行不悖,居民储蓄高企与企业融资困难长期共存,问题已不在产品是否适销对路,也不在需求是否足够旺盛,而在于资本形成机制出现深层阻滞,资产端缺乏有效承接载体。产品过剩是表象,资本错配是根源;需求不足是症状,资产降维是病灶。居民部门债务扩张动力持续减弱,私人部门资产负债表收缩压力不断累积。当货币找不到出口、储蓄找不到归宿、创新找不到燃料时,问题便不再是总量不足,而是结构断裂。一套以资本配置为核心、以资产定价为中枢、以制度重构为支撑的新格局,必须取代以产能扩张与需求刺激为主线的旧有逻辑。其要义不在货币放水,不在财政刺激,而在让资本找得到出口,让储蓄找得到归宿,让创新找得到燃料。
文章指出,资本淤积,说明大量资金找不到有效出口;资产降维,说明有效出口尚未被创造出来。二者之间的桥梁,正是资产定价机制。没有定价,资本无法判断方向,创新无法获得估值信号,风险无法被合理分担。理解中国经济深层矛盾的关键,不在于追问“钱去了哪里”,而在于追问“钱为什么找不到该去的地方”。经济转型的核心,不只是让钱流动起来,更重要的是让钱知道该往哪里流;不只是让资本规模更大,而是让资本流得更畅、流得更准、流得更旺。
文章指出,经济增长的真正瓶颈,不在生产端的产能多寡,也不在需求端的消费冷热,而在资产端是否拥有提升资产价格的有效通道。房地产端,普涨时代已经终结,人口结构变化、城镇化节奏放缓与存量供给过剩三重压力叠加,依靠房地产市场实现资产升维的历史窗口已经关闭。股市端,定价机制尚不健全,制度缺陷尚未修复,估值信号持续紊乱,长期资本不敢进入,居民财富难以在股市中完成跨期配置。
文章指出,房地产升维通道的关闭不是周期问题,而是结构问题。当居民财富从房地产向其他资产形态迁移的趋势不可逆转,而新的资产升维通道尚未建立时,便会出现一种前所未有的特殊困境:货币宽松无法传导,居民储蓄无法转化,企业投资无法激活。在这样的格局下,股票市场的角色便不再是股票市场内部的板块轮动,而成为整体经济转型的核心变量。股市升维,居民财富才有出口,创新资本才有来源,产业升级才有定价,宏观调控才有支点;股市不振,储蓄便会淤积,资本便会空转,创新便会缺血,转型便会失速。股票市场已成为现在与未来唯一能够同时承接居民财富转移、分散创新风险、引导长期资本、提供退出通道的资产端载体。房地产做不到,银行做不到,财政也做不到。
文章强调,资产端的核心命题,已经从“房地产如何稳”转向“股市如何升”。这不是简单的市场建设问题,而是经济转型能否成功的制度枢纽。股市升维的核心,不在指数高低,而在制度根基:法人制度让信用有根,定价机制让资产有价,政策协同让资本有路。当制度根基扎实,股市升维便不是靠资金堆出来的短期繁荣,而是靠信用、定价与协同共同支撑的长期上行。当房地产降维成为定局,股市升维便不再是可选项,而是必选项。经济转型的畅流新路不在别处,就在法人制度、股票市场与政策协同共同支撑的定价体系之中。股市能升维,储蓄才有归途,创新才有燃料,产业才有定价,调控才有支点。储蓄有归途,长期资本才可沉淀;长期资本可沉淀,风险定价才能展开;风险定价能展开,经济转型才能抵达。股票市场升维之日,便是经济转型从资本淤积走向资本畅流、从资产降维走向资产升维、从行政主导走向市场主导之时。除此之外,别无他途。
韩志国简介:著名经济学家、诗人。中国市场经济与股份经济的主要开拓者之一,其产权理论具有广泛、深刻与长期影响。曾在《人民日报》《光明日报》《中国青年报》《中国体育报》等各类媒体上发表过大量诗作,出版著作38部,发表论文上千篇。
荐读:韩志晨
编辑:乐在其中