如今互联网保险走进千家万户,众安保险凭借线上宣传、低价保障、便捷投保的噱头,吸引了无数普通消费者投保。宣传页面大肆承诺:意外住院可报销、医疗费用可赔付、全程安心保障。
但无数投保人亲身经历证明:众安保险只做售前营销,不履行售后责任,投保说得天花乱坠,理赔百般刁难、刻意找借口拒赔,完全是典型的互联网保险套路欺诈!
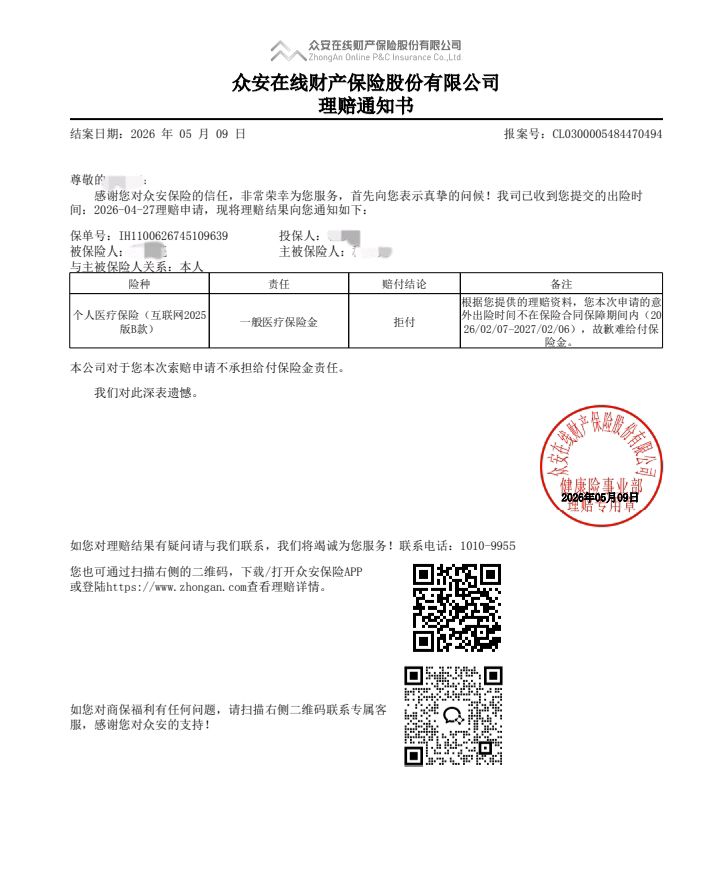
真实维权案例:去年意外,今年取固定物住院,众安恶意拒赔
一位消费者去年发生意外受伤,医院手术植入固定物,伤情治疗结束、前期治疗也已完结。
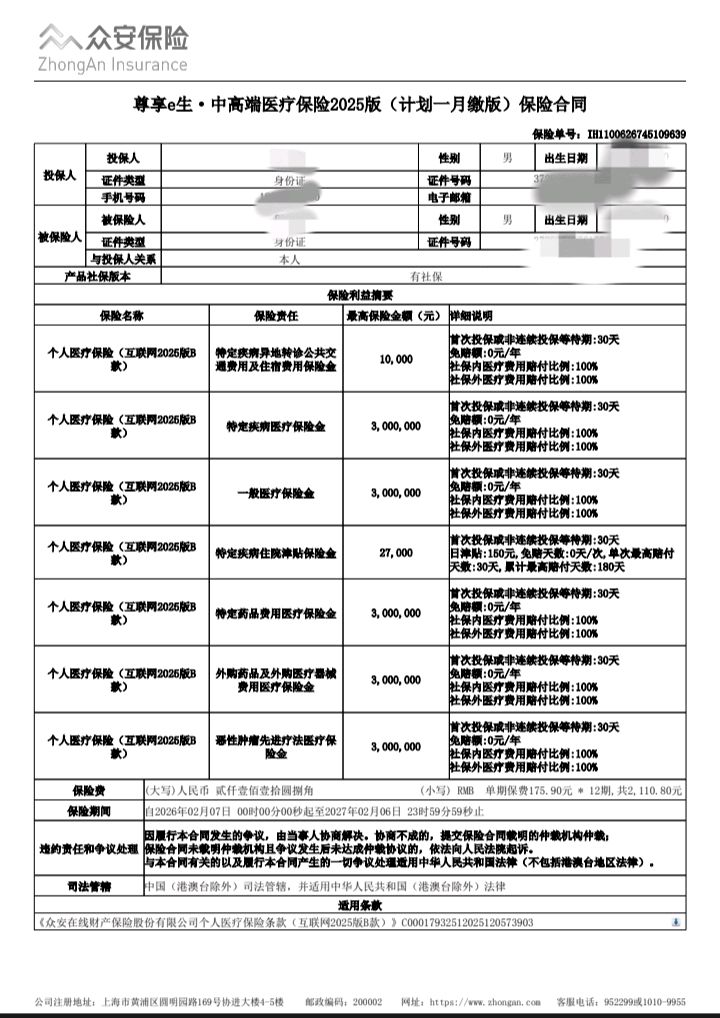
今年消费者正常参保众安保险,在保单有效期内,遵医嘱入院进行取固定物手术,产生合规住院医疗费用。
这本是保单有效期内全新的住院医疗行为,完全符合理赔条件,属于正常的术后康复、合规医疗支出。
但众安保险却搬出离谱借口:
“因去年发生过意外,因此今年手术不予理赔。”
这一拒赔理由完全违背保险合同、违背医学常识、完全不讲道理!
逐条揭穿众安保险的无赖拒赔逻辑
1、去年意外已终结,今年住院是全新独立医疗行为
去年的意外事故早已治疗完毕、病情早已稳定,事故风险已经彻底终止。
今年的住院取固定物,是保单保障期内发生的全新住院治疗,和去年的意外事故不属于同一次出险、不属于同期治疗。
众安强行把跨年度、已终结的旧事故,捆绑本年度新住院,纯属刻意曲解条款、恶意规避赔付责任。
2、医学常识:内固定可取可不取,并非强制治疗
从临床医学角度明确说明:
骨折术后内固定物,不是必须取出!
- 可终身保留体内
- 也可根据个人身体情况、医生建议择期取出
取固定物属于择期康复手术,属于全新的、独立的、合规的住院医疗需求,不属于既往症遗留强制治疗。
众安保险规避医学常识、无视医疗常识,强行将“择期手术”定义为“旧事故延续”,纯属霸王解释、恶意赖账。
3、保险合同从未规定:去年意外、终身拒保今年手术
众安保险的合同条款中,没有任何一条写明:往年受过意外伤,本年度住院一律不赔。
所有拒赔理由,都是众安自行解读、私自加规则、凌驾于法律之上格式合同的欺诈行为。
合同保障的是:保单有效期内的住院医疗费用。消费者本次住院、手术、费用,全部发生在保单生效期间,100%符合理赔标准。
彻底揭露众安保险丑陋商业模式:营销造势、理赔耍赖
众安互联网保险的套路已经非常清晰:
1. 线上夸大宣传:全网推送“住院报销、意外全包、百万保障、放心投保”;
2. 低价诱导参保:用低廉保费吸引普通百姓、中老年消费者购买;
3. 出险百般刁难:一旦真的住院需要理赔,就乱找理由、曲解条款、偷换概念、强行拒赔;
4. 售前一张嘴、售后一张脸:投保极速通过,理赔寸步难行。
这种行为,已经不属于简单理赔争议,而是利用信息差、专业优势,套路、欺诈普通消费者。
普通百姓信任大品牌、信任互联网平台,花钱买的是一份保障、一份安心,结果换来的是众安的推卸责任、失信耍赖、无视消费者合法权益。
消费者C先生郑重维权声明
1. 本次取固定物住院,属于保单有效期内合规住院,完全符合理赔条件,理应全额赔付;
2. 众安保险以“去年意外”为由拒赔,无合同依据、无医学依据、无法律依据,属于恶意拒赔;
3. 坚决抵制众安保险虚假宣传、霸王拒赔、欺骗消费者的行为;
4. 呼吁所有被众安拒赔、被套路的投保人站出来维权,曝光众安保险不负责任的乱象;
5. 恳请监管部门严查众安保险虚假营销、随意拒赔、侵害消费者权益的违规行为,督促其依规履约、全额理赔!
忠告所有准备买保险的人
众安保险:投保容易、理赔极难!
宣传满嘴承诺,出险一概不认!
所谓百万保障,不过是营销噱头!
希望广大消费者擦亮双眼,不再被众安保险的虚假宣传套路收割。
图:消费者提供 文:粉润程 责编:郑义