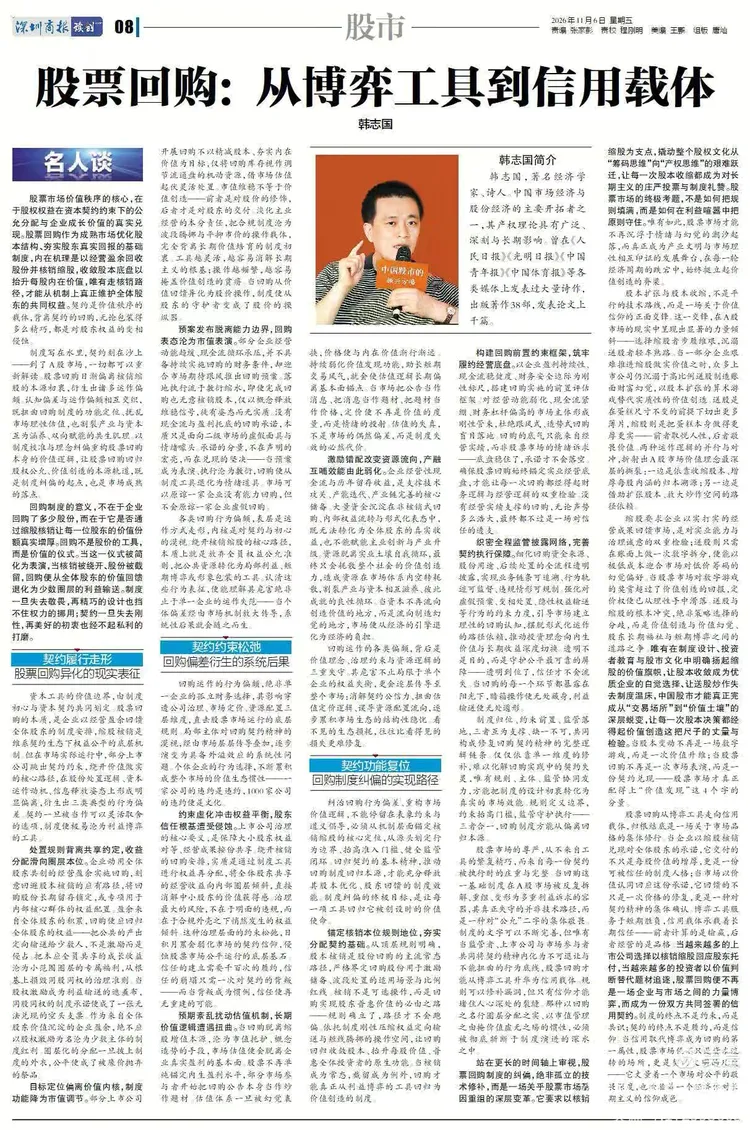
【 股票回购: 从博弈工具到信用载体 】 明天出版的《深圳商报》在“名人谈”专栏发表了三弟、经济学家韩志国的新作《服票回购: 从博弈工具到信用载体》,这篇文章对市场极为关注的股票回购特别是贷款回购问题进行了系统与深入分析。
文章认为,股票市场价值秩序的核心,在于股权权益在资本契约约束下的公允分配与企业成长价值的真实兑现。股票回购作为成熟市场优化股本结构、夯实股东真实回报的基础制度,内在机理是以经营盈余回收股份并核销缩股,收敛股本底盘以抬升每股内在价值。唯有走核销路径,才能从机制上真正维护全体股东的共同权益。契约是价值秩序的载体,背离契约的回购,无论包装得多么精巧,都是对股东权益的变相侵蚀。
文章指出,制度写在水里,契约刻在沙上——到了A股市场,一切都可以重新解读。股票回购日渐偏离核销缩股的本源初衷,衍生出诸多运作偏颇。用贷款来回购股票,很难走注销路经,道理很简单: 股票如果注销了,贷款拿什么去还?如果诸多上市公司手握巨量股票等着嫌价差去还贷款,那么这样的股票还有谁敢去买?贷款回购表面是利好,实则是长期利空。把回购的股票作为管理层的股权激励,实际上是用全体股东的钱为少数人谋利益,与股份经济的股东平等原则完全背道而驰。一些企业经营动能趋缓、现金流循环承压,并不具备持续实施回购的财务条件,却迎合市场期待跟风推出回购预案,落地执行流于敷衍缩水,即便完成回购也无意核销股本,仅以概念释放维稳信号,徒有姿态而无实质。没有现金流与盈利托底的回购承诺,本质只是面向二级市场的虚假面具与情绪噱头。当预案成为表演、执行沦为敷衍,回购便从制度工具退化为情绪道具。市场可以原谅一家企业没有能力回购,但不会原谅一家企业虚假回购。认知偏差与运作偏颇相互交织,既扭曲回购制度的功能定位、扰乱市场理性估值,也割裂产业与资本互为涵养、双向赋能的共生肌理。以制度校准与理念纠偏重构股票回购本身的价值逻辑,让股票回购回归股权公允、价值创造的本源轨道,既是制度纠偏的起点,也是市场成熟的落点。必须着重强调的是,回购制度的意义,不在于企业回购了多少股份,而在于它是否通过缩股核销让每一位股东的价值份额真实增厚。回购不是股价的工具,而是价值的仪式。当这一仪式被简化为表演,当核销被绕开、股份被截留,回购便从全体股东的价值回馈退化为少数圈层的利益输送。制度一旦失去敬畏,再精巧的设计也挡不住权力的挪用;契约一旦失去刚性,再美好的初衷也经不起私利的打磨。
文章强调,股票市场的尊严,从不来自工具的繁复精巧,而来自每一份契约被执行时的庄重与完整。当回购这一基础制度在A股市场被反复拆解、重组、变形为多重利益诉求的容器,其真正失守的并非技术路径,而是一种对“公允”二字的集体敬畏。制度的文字可以不断修缮,但唯有当监管者、上市公司与市场参与者共同将契约精神内化为不可退让与不能扭曲的行为底线,股票回购才能从博弈工具升华为信用载体。规则可以修补漏洞,但只有信仰才能堵住人心深处的裂缝。那种以回购之名行圈层分配之实、以市值管理之由掩价值虚无之殇的惯性,必须被彻底斩断于制度演进的深水之中。
文章认为,站在更长的时间轴上审视,股票回购制度的纠偏,绝非孤立的技术修补,而是一场关乎股票市场基因重组的深层变革。它要求以核销缩股为支点,撬动整个股权文化从“筹码思维”向“产权思维”的艰难跃迁,让每一次股本收缩都成为对长期主义的庄严投票与制度礼赞。股票市场的终极考题,不是如何把规则填满,而是如何在利益喧嚣中把原则守住。唯有如此,股票市场才能不再沉浮于情绪与幻觉的潮汐起落,而真正成为产业文明与市场理性相互印证的发展舞台,在每一轮经济周期的跌宕中,始终挺立起价值创造的脊梁。
文章指出,股本扩张与股本收缩,不是平行的技术路线,而是一场关于价值信仰的正面交锋。这一交锋,在A股市场的现实中呈现出显著的力量倾斜——选择缩股者步履维艰,沉溺送股者轻车熟路。当一部分企业艰难推进缩股做实价值之时,众多上市公司仍沉溺于高比例送股制造账面财富幻觉,以股本扩张的算术游戏替代实质性的价值创造。送股是在蛋糕尺寸不变的前提下切出更多薄片,缩股则是把蛋糕本身做得更厚更实——前者取悦人性,后者敬畏价值。两种运作逻辑的并行与对冲,折射出A股市场价值理念最深层的撕裂:一边是依靠收缩股本、增厚每股内涵的归本溯源,一边是借助扩张股本、放大炒作空间的路径依赖。缩股要求企业以实打实的经营成果回馈市场,是对实业能力与治理诚意的双重检验;送股则只需在账面上做一次数字拆分,便能以极低成本迎合市场对低价筹码的幻觉偏好。当股票市场对数字游戏的奖赏超过了价值创造的回报,定价权便已从理性手中滑落。送股与缩股的根本冲突,绝非策略选择的分歧,而是价值创造与价值幻觉、股东长期福祉与短期博弈之间的道路之争。唯有在制度设计、投资者教育与股市文化中明确扬起缩股的价值旗帜,让股本收敛成为优质企业的自觉选择、让送股炒作失去制度温床,中国股市才能真正完成从“交易场所”到“价值土壤”的深层蜕变,让每一次股本决策都经得起价值创造这把尺子的丈量与检验。当股本变动不再是一场数字游戏,而是一次价值升维;当股票回购不再是一次市场表演,而是一份契约兑现——股票市场才真正配得上“价值发现”这四个字的重量。
文章强调,股票回购从博弈工具走向信用载体,说到底是一场关于市场品格的集体修行。当企业以缩股核销兑现对全体股东的承诺,它交付的不只是每股价值的增厚,更是一份可被信任的制度人格;当市场以价值认同回应这份承诺,它回馈的不只是一次价格的修复,更是一种对契约精神的集体确认。博弈工具服务于短期胜负,信用载体承载着长期信任——前者计算的是输赢,后者经营的是品格。当越来越多的上市公司选择以核销缩股回应股东托付,当越来越多的投资者以价值判断替代题材追逐,股票回购便不再是一场企业与市场之间的力量博弈,而成为一份双方共同签署的信用契约。制度的终点不是约束,而是共识;契约的终点不是履约,而是信仰。当信用取代博弈成为回购的第一属性,股票市场便不只是资本流转的场所,更是契约文明的尺度——它丈量着一个市场对公平的敬畏深度,也检验着一个经济体对长期主义的信仰成色。
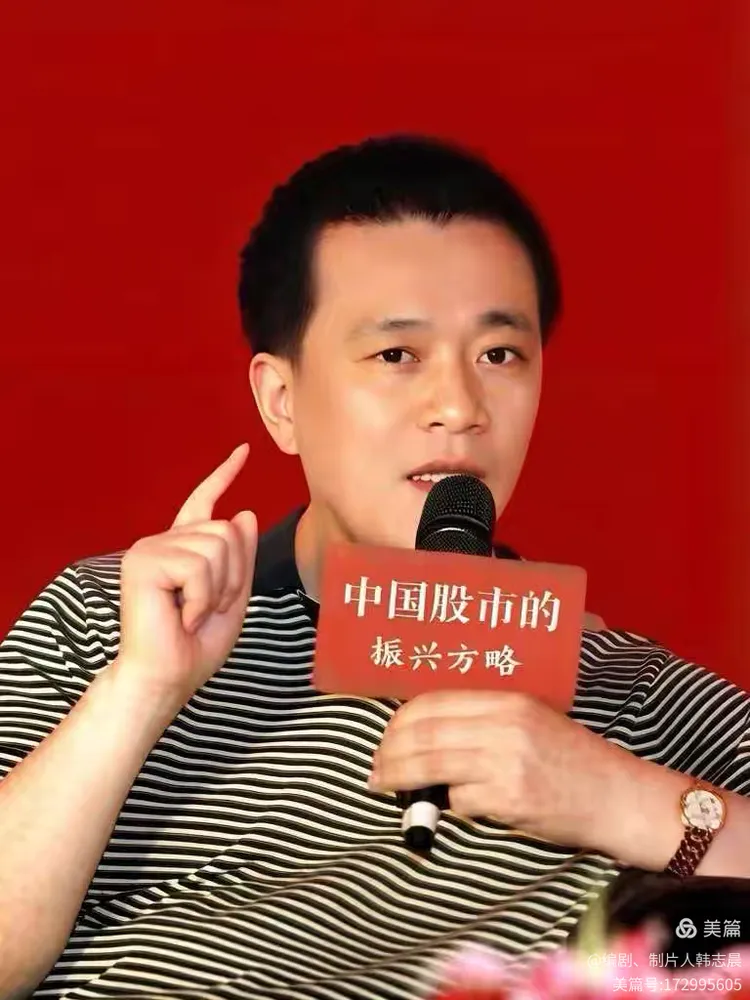
韩志国简介:著名经济学家、诗人。中国市场经济与股份经济的主要开拓者之一,其产权理论具有广泛、深刻与长期影响。曾在《人民日报》《光明日报》《中国青年报》《中国体育报》等各类媒体上发表过大量诗作,出版著作38部,发表论文上千篇。
韩志国简介:著名经济学家、诗人。中国市场经济与股份经济的主要开拓者之一,其产权理论具有广泛、深刻与长期影响。曾在《人民日报》《光明日报》《中国青年报》《中国体育报》等各类媒体上发表过大量诗作,出版著作38部,发表论文上千篇。
荐读者韩志晨
编辑:乐在其中