2026年第三季度全球智能手机市场交出了近年少见的大幅下滑成绩单,根据IDC发布的全球手机季度跟踪初步数据,本季度全球智能手机总出货量仅2.553亿部,同比大幅下跌22%,创下行业统计史上最大的单季度同比跌幅。
这一轮行业调整的核心动因,是AI产业爆发带动的存储芯片供需关系变化,核心元器件价格持续走高,供应链供给端持续承压,直接推高了智能手机的整体制造成本。IDC全球设备研究团队表示,此前行业一直预判的市场下行,在今年第三季度完全兑现,从当前全产业链的运行数据来看,市场还没有触底。存储芯片价格此前较去年大幅上涨,后续环比涨幅虽有所收窄,但其余关键元器件的成本仍维持高位,进一步加剧了全行业的经营压力。
机构预测,2027年全球智能手机市场的增长空间依然十分有限,行业整体复苏的时间窗口最早也要等到2028年。持续的成本上涨已经让整个智能手机行业的成本格局发生了长期结构性转变,在市场整体收缩的阶段,能够及时调整产品定位、定价策略和市场运营方式的厂商,更有机会在存量竞争中扩大自身的市场份额。国内主流手机品牌当前面临的挑战相对突出,大量中低端机型在消费需求走弱的环境下,不得不在保住利润和维持出货规模之间做出取舍。不少消费者选择继续沿用旧手机,推迟换新计划,也进一步压低了整体市场的换机需求。
目前全球头部手机厂商的排名和上一季度基本保持一致,苹果、三星凭借成熟的高端产品布局,市场份额持续稳步提升,国内主流品牌的出货下滑幅度相对更大。针对有换机需求的消费者,行业提示可以重点关注年终促销节点,届时全市场的优惠力度预计将达到全年最高水平。值得留意的是,部分厂商预判明年核心元器件供给可能进一步收紧,已经提前上调了生产计划,如果后续终端消费需求持续低迷,2027年行业很可能出现新的库存积压,给原本就承压的市场带来新的下行风险。
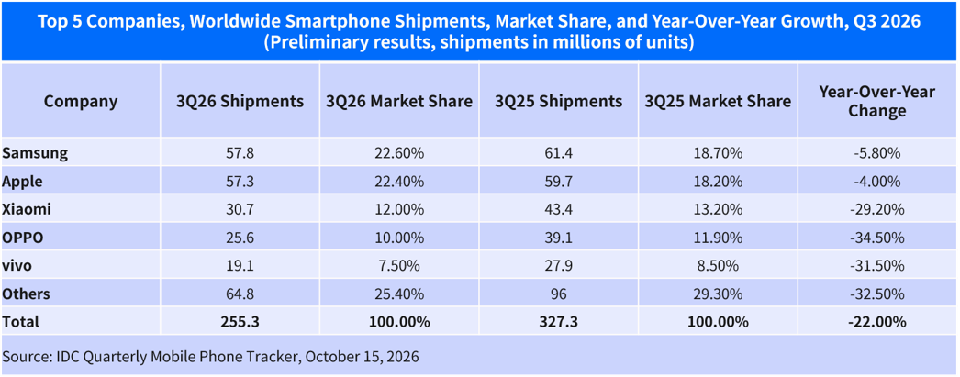
注:本次发布为IDC初步统计结果,后续存在修订可能,统计仅覆盖各品牌自有全新手机出货,不含对外ODM代工产品与翻新机品类。
(刘立庆)