近期,中国算力基础设施建设释放出更加明确的政策信号。国务院常务会议研究算力网建设,提出强化算电设施规划衔接,加快绿电直连、源网荷储等项目落地,促进供需更好匹配。
这些变化为观察数据中心市场提供了一个重要视角:随着AI业务对基础设施提出更复杂的要求,市场需要更加准确地识别,哪些容量能够在合适的时间、合适的地点,以可持续的成本投入使用。
衡量数据中心竞争力,需要把设施条件放回客户的业务和部署场景中。
一、企业AI部署,对物理设施提出了更具体的要求
IDC于2026年发布的中国智算云服务市场企业用户调研显示,120家已建设或使用AI专用基础设施、且使用外部AI算力的企业所提到的基础架构瓶颈中:
•机房物理环境受限的选择比例为45.8%,
•集群网络延迟为42.5%,
•软硬件生态适配不足为40.0%,
•存储I/O瓶颈为37.5%。
相比之下,选择核心算力不足的比例为15.8%。
在面向未来1-3年的技术投资方向中,53.3%的受访企业选择升级数据中心物理环境,在所列选项中居首。
这些结果表明,AI落地需要设备与运行环境共同满足要求。服务器能够采购到位之后,供电、散热、机柜空间、网络与运维条件,仍然会影响部署进度和运行表现。
对数据中心厂商而言,这意味着市场机会具有不同形态:新建容量、存量设施改造、分期扩容,以及配合客户技术升级的持续服务。
二、技术变化考验数据中心厂商的持续交付能力
不同工作负载对数据中心的要求并不一致。高密度设备可能带来供电与冷却调整,异构设备部署涉及不同接口和运行条件,持续在线业务则更加关注稳定性、维护窗口和故障恢复。
值得进一步研究的能力包括:
•根据客户配置明确供电、冷却和空间条件,并按约完成交付;
•在存量改造和分期扩容中维持业务连续性;
•与设备及技术伙伴完成接口验证、联合调试和验收;
•将故障处理经验、运维流程和人员能力复制到不同项目;
•为后续设备更新保留合理的扩展和改造空间。
这些能力会影响客户部署的确定性,也构成数据中心厂商长期竞争力的重要部分。
三、结合实证案例,探索数据中心设施的新观察视角
围绕这些变化,IDC即将发布的《中国数据中心趋势与策略研究报告》,结合已有的市场数据、企业用户调研和技术研究,进一步通过运营商、设备与服务伙伴及客户案例,补充数据中心运营实践的证据。
研究主要聚焦几方面议题:
•跨行业需求变化: 不同工作负载和部署方式,将提出哪些数据中心设施要求?
•规模化交付与运营: 数据中心厂商如何复制项目经验,并适应设备和业务变化?
•能力定义与验证: 如何用一致的口径,解释设施能力、协作机制及其客户价值?
本研究将厘清:数据中心什么样的设施适合什么样的需求,哪些能力能够支持持续交付,以及这些能力如何在实际运行中得到验证。
因此,衡量数据中心竞争力,不仅需要识别设施是否具备AI就绪能力,还需要进一步回答三个问题:供给能否兑现、容量能否适配需求、资源投入能否形成持续运营价值。
四、立足区域、交付与负载适配,透视AI数据中心供需
一个规划100MW的数据中心园区,一份100MW的租赁意向,以及100MW已经运行的IT负载,代表的是三种不同的市场状态。
如果忽略这些差异,把规划、订单和实际使用直接放在一起比较,就可能误判某个地区的供需关系。对于正在选择建设地点、制定扩容计划或评估项目的企业,这种判断会影响资金投入、客户获取和交付安排。
首先:需要区分数据中心设施与服务
数据中心设施为服务器等IT设备提供空间、电力、制冷、网络接入及运行保障。算力服务则进一步涉及计算设备、资源调度、软件环境和服务交付。
一家数据中心厂商可以同时经营这些业务,但研究时需要将其拆开。设施服务收入、GPU租赁收入和云服务收入,对应不同的业务范围;设施电力容量、IT电力容量与计算性能,也不能直接互相替代。同时分析上游设备和下游业务也会影响设施需求。
这种区分还会影响需求统计。例如,模型企业租用云服务,云服务商采购服务器并租用机房,设施运营商再建设园区,这可能是同一条需求链上的不同环节。若将每一环节的投入都视为独立的新增设施需求,就容易重复计算。
其次,供给有多大,需要结合交付条件回答
为理解公开信息中的不同容量表述,我们提出三个供给观察层次:
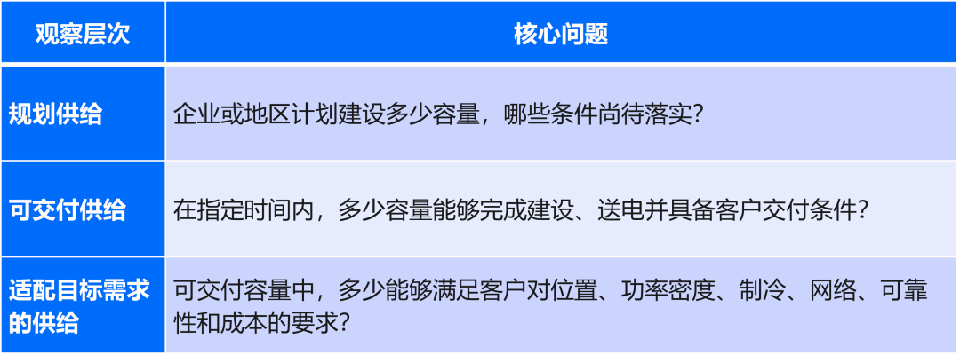
这三个层次有助于解释,为什么较大的规划规模未必能解决客户近期的资源需求,也有助于识别存量设施的改造机会。
例如,同一区域内一座已经投运的机房,能否承接新的AI负载,需要进一步确认机柜功率、制冷系统及电力配套。设施本身存在,并不意味着所有类型的业务都能直接入驻。
同时,规划容量仍有研究价值。审批、电力接入和建设进度的变化,可以帮助企业判断未来供给的兑现条件。关键是保留状态与时间信息,避免将远期规划直接计入当期可用容量。
对数据中心运营商而言,容量能否交付只是竞争力的起点。进一步的竞争力体现在能否持续获得客户需求,并将规划与建设投入转化为有效上架、稳定使用及可持续收入。
因此,评价数据中心市场时,还需要关注签约、实际使用及商业运营等不同状态,避免单纯以建设规模判断企业的发展质量。
再次,区域研究,需要同时看见集群和集群外的重要市场
八大国家算力枢纽节点及其十大国家数据中心集群,为中国数据中心区域研究提供了重要框架。相关公开行业演讲中,逐一列举八大枢纽和十大集群,并提出加快国家枢纽算力设施集群建设、加强监测调度和提高资源使用效率。
在这一框架下,还需要进一步观察节点内、集群外的重要城市和园区,以及具备能源和业务承接条件的非枢纽地区。AI工作负载的差异,也在影响数据中心的区域布局。大规模模型训练、离线计算等任务通常更关注电力资源、能源成本和集群规模,而面向用户的实时推理、交互式AI应用等业务,则对网络时延、数据传输和接近终端用户提出更高要求。因此,数据中心的区域竞争力不能仅依据电力成本或建设规模判断,还需要结合不同AI工作负载的部署特点,评估区域资源与实际需求的匹配程度。
全面分析数据中心市场,需要从政策规划与区域布局、客户需求与部署特征,以及典型项目的建设与交付情况三个层面。区域和城市用于呈现市场分布;对具体项目,将在资料可得的情况下,参考官方规划、项目位置及建设进展,分析其区位特点和供给条件,并区分规划、在建与已投运状态。
对于企业而言,这样的区域分析能够帮助识别:哪些地方已有明确需求,哪些地方具备长期建设条件,以及两者之间还缺少哪些配套。
最后、算电协同的价值,需要体现在数据中心运营中
电力资源会影响数据中心的建设和运营,但比较地区竞争力时,需要进一步看清可获得容量、送电时间、综合电价和供电保障。
单一电价数字往往不足以完成比较。电压等级、负载率、容量费用、绿电交易及补贴条件,都会影响实际成本。对于需要分期上架的项目,客户负荷增长与长期购电安排能否匹配,同样值得关注。
绿色运营也需要结合实际使用情况评价。相关部门发布的国家绿色算力设施评价指标体系,将算力资源利用与能源、碳、水等指标共同纳入评价,为研究设施运行质量提供了更完整的观察方向。绿色竞争力正在从设计指标延伸到可核验的运营表现。
因此,关注技术配置、资源投入和运行结果之间的关系,也将影响供电、制冷及运营方案的适用条件。
分析师观点
IDC中国研究总监辛鑫
对于数据中心的分析,应该从市场定义与供需底层逻辑切入,延伸至区域布局、项目交付、AI 负载适配、算电协同等多个专题方向。
站在产业链不同参与者的角度观察:对数据中心厂商而言,核心看点在于区域选址、建设节奏与自身能力定位;对云及算力服务商,重点关注资源匹配与落地部署条件;对设备供应商与投资机构,则需要看懂技术诉求如何转化为落地建设机会,以及项目具备实际运营能力的关键节点。
伴随国内数据中心市场持续演变,我们围绕年度市场展望、区域供需与设施布局、AI 基础设施需求、技术迭代、运营效能以及可持续竞争力持续输出行业洞察,帮助运营商、云与算力服务商、基础设施供应商和投资机构建立自主的市场判断。
(刘立庆)