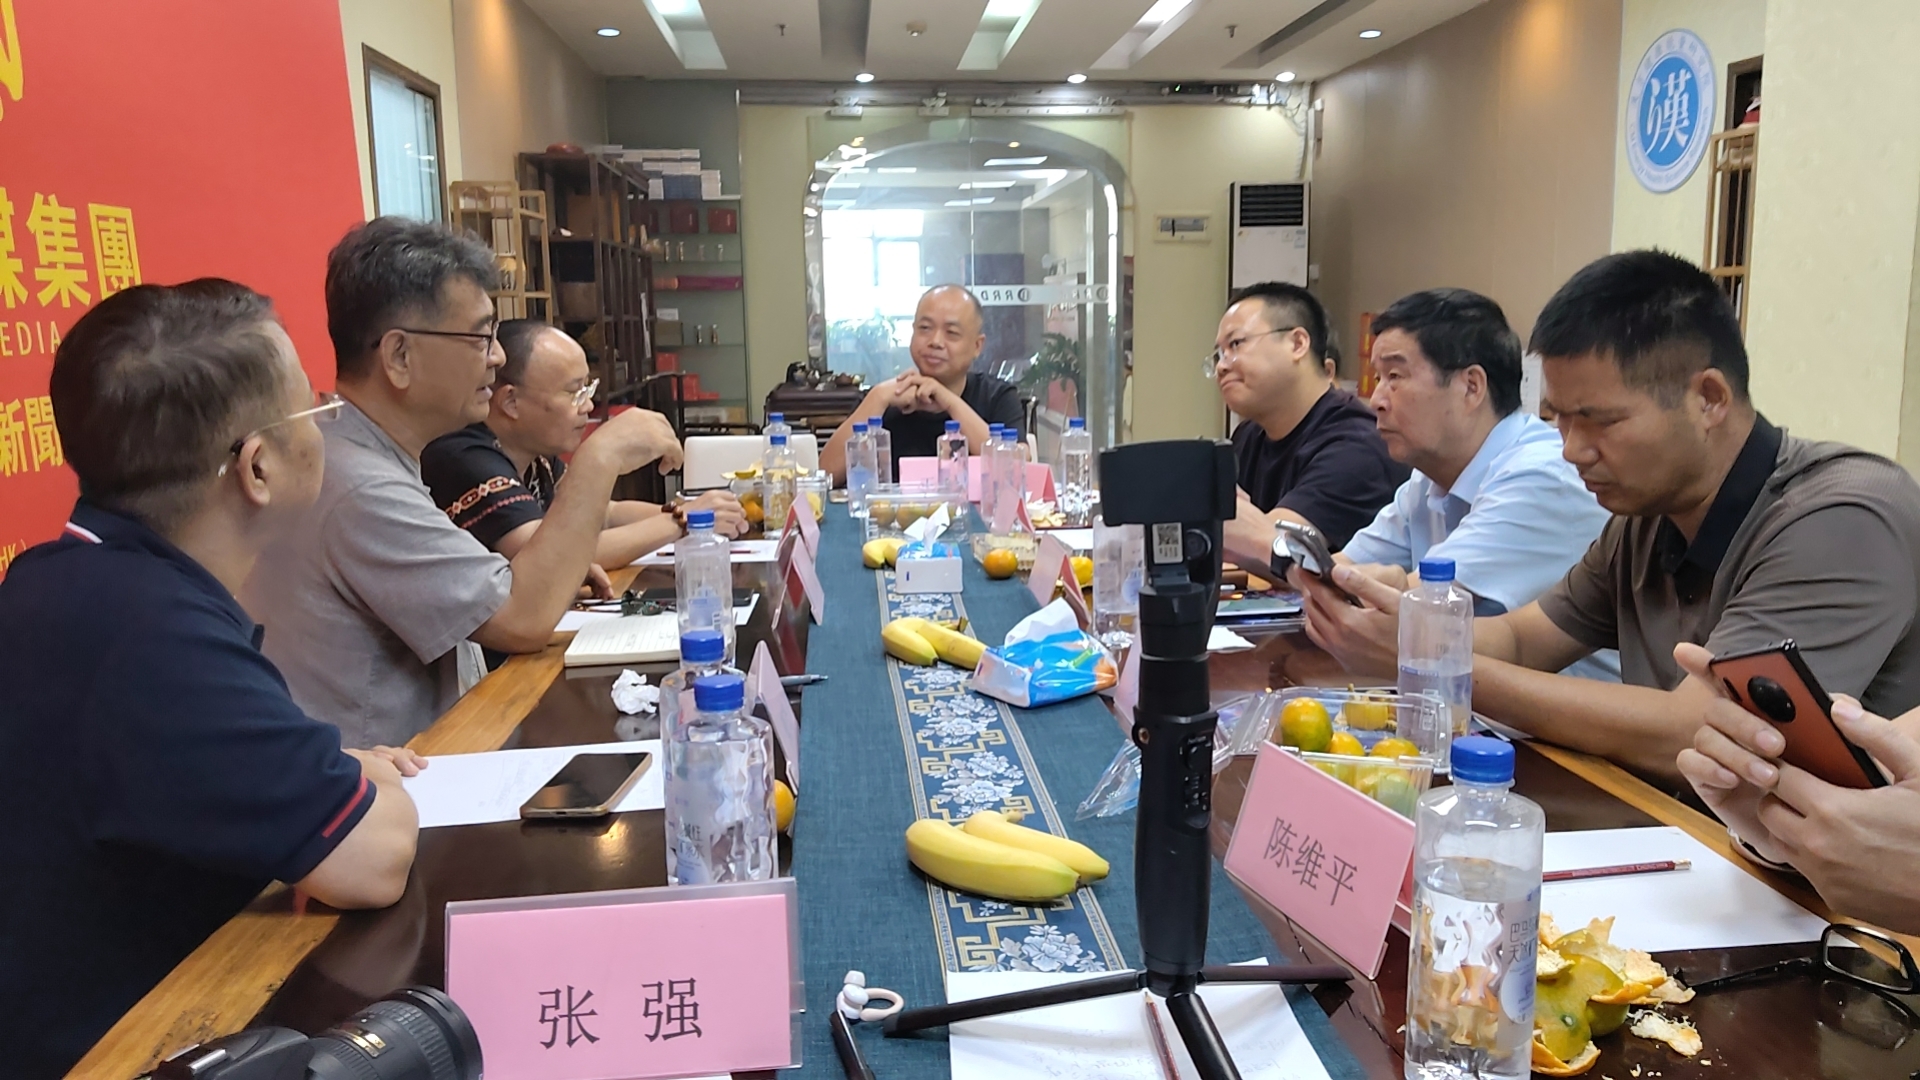
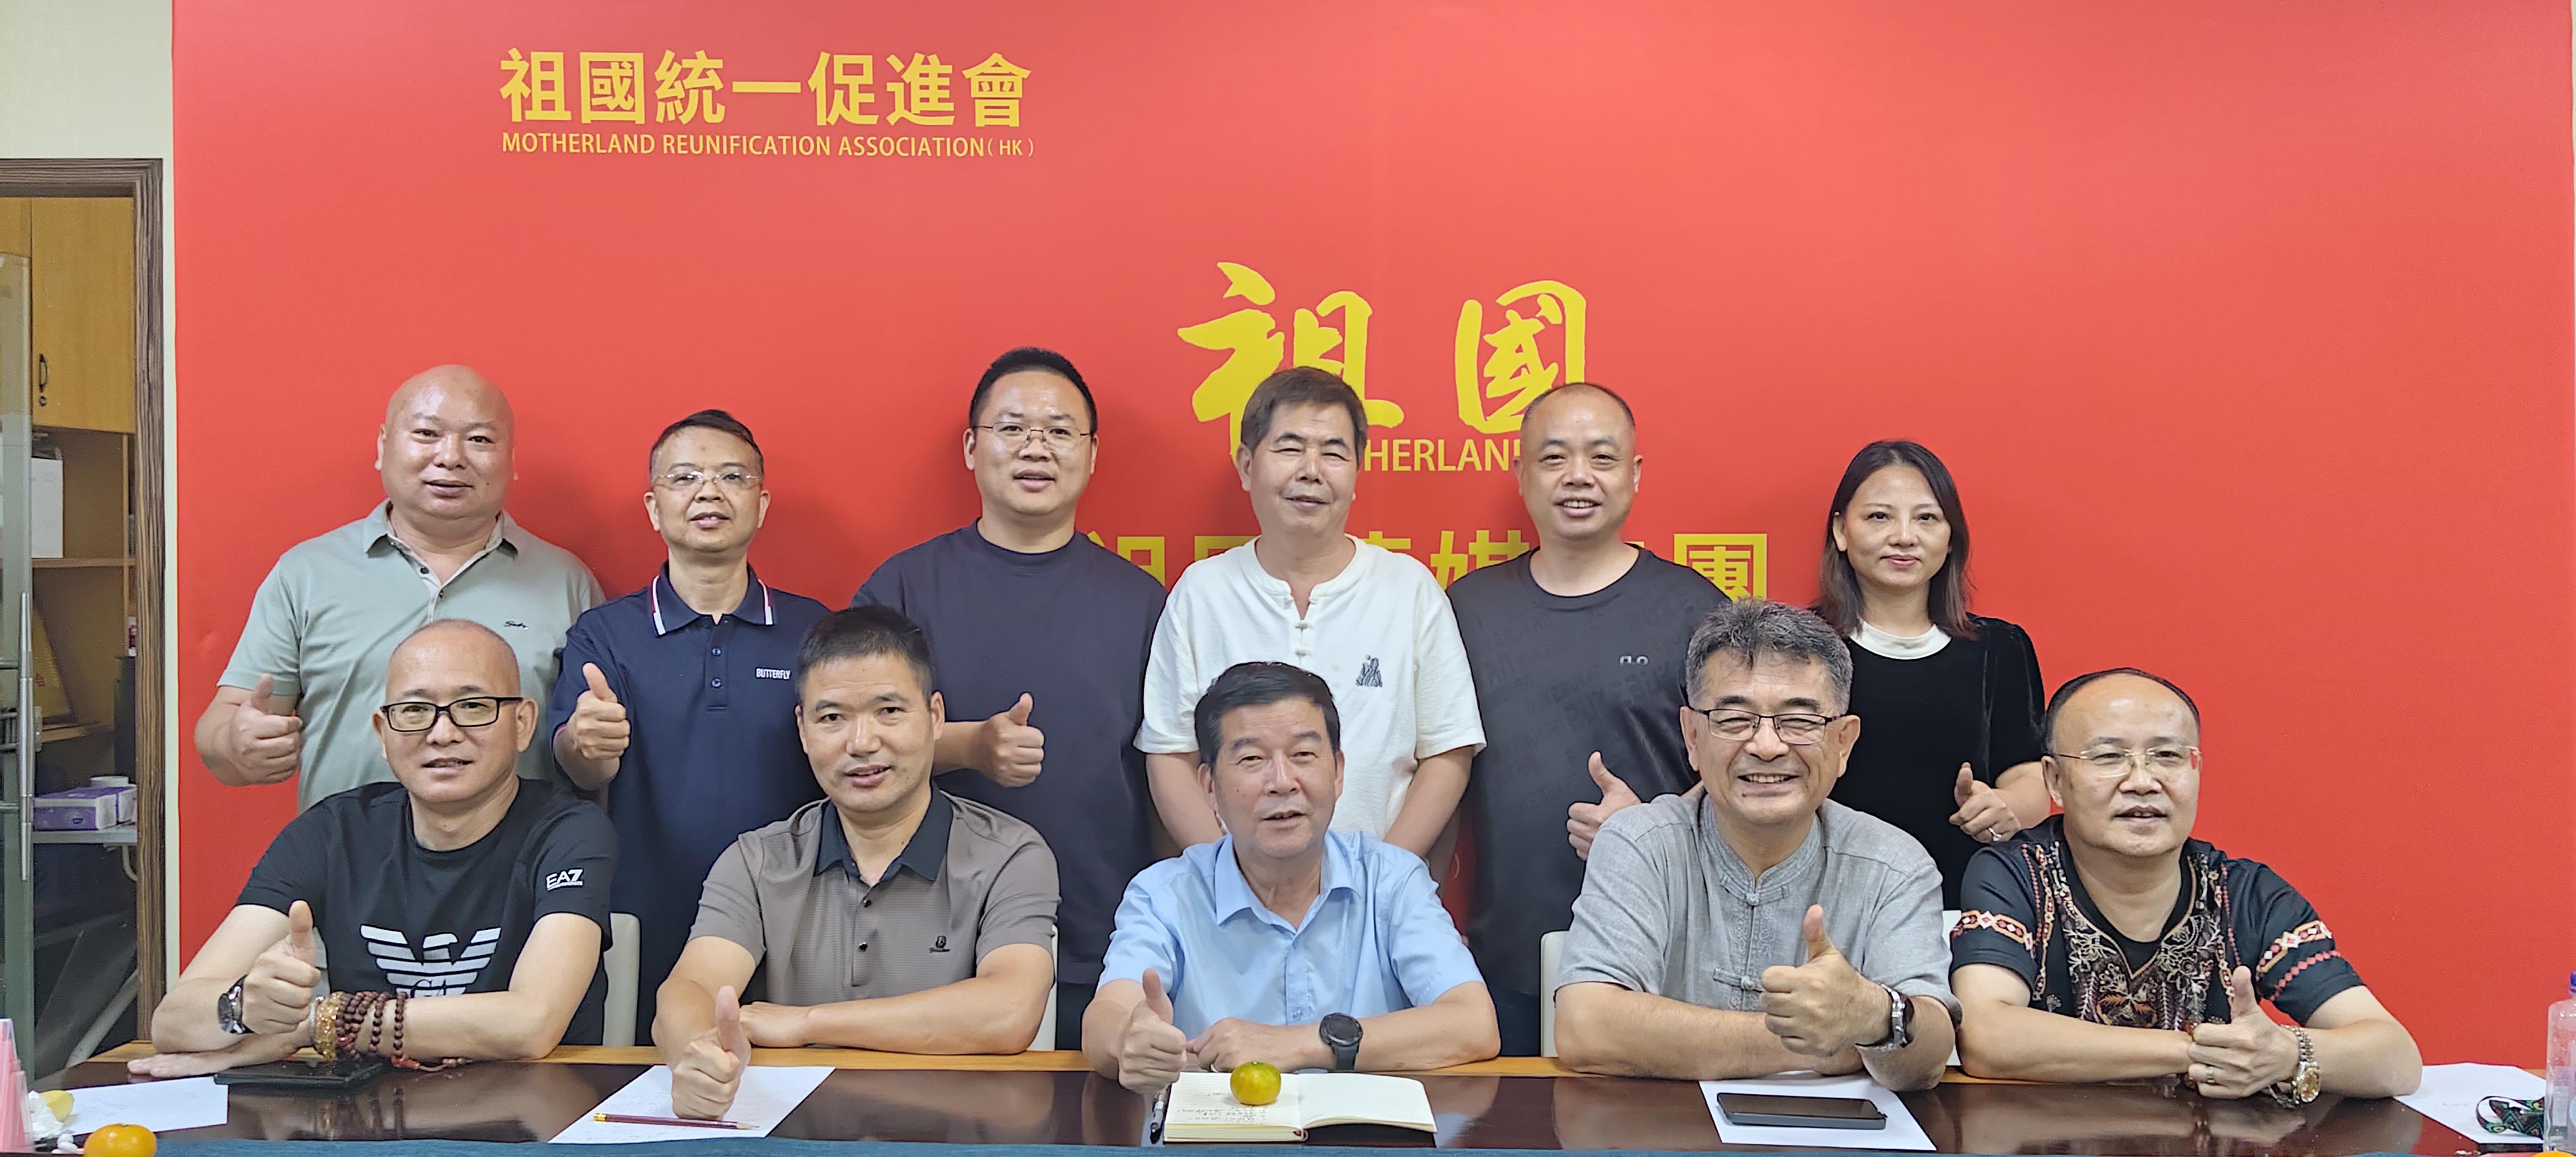
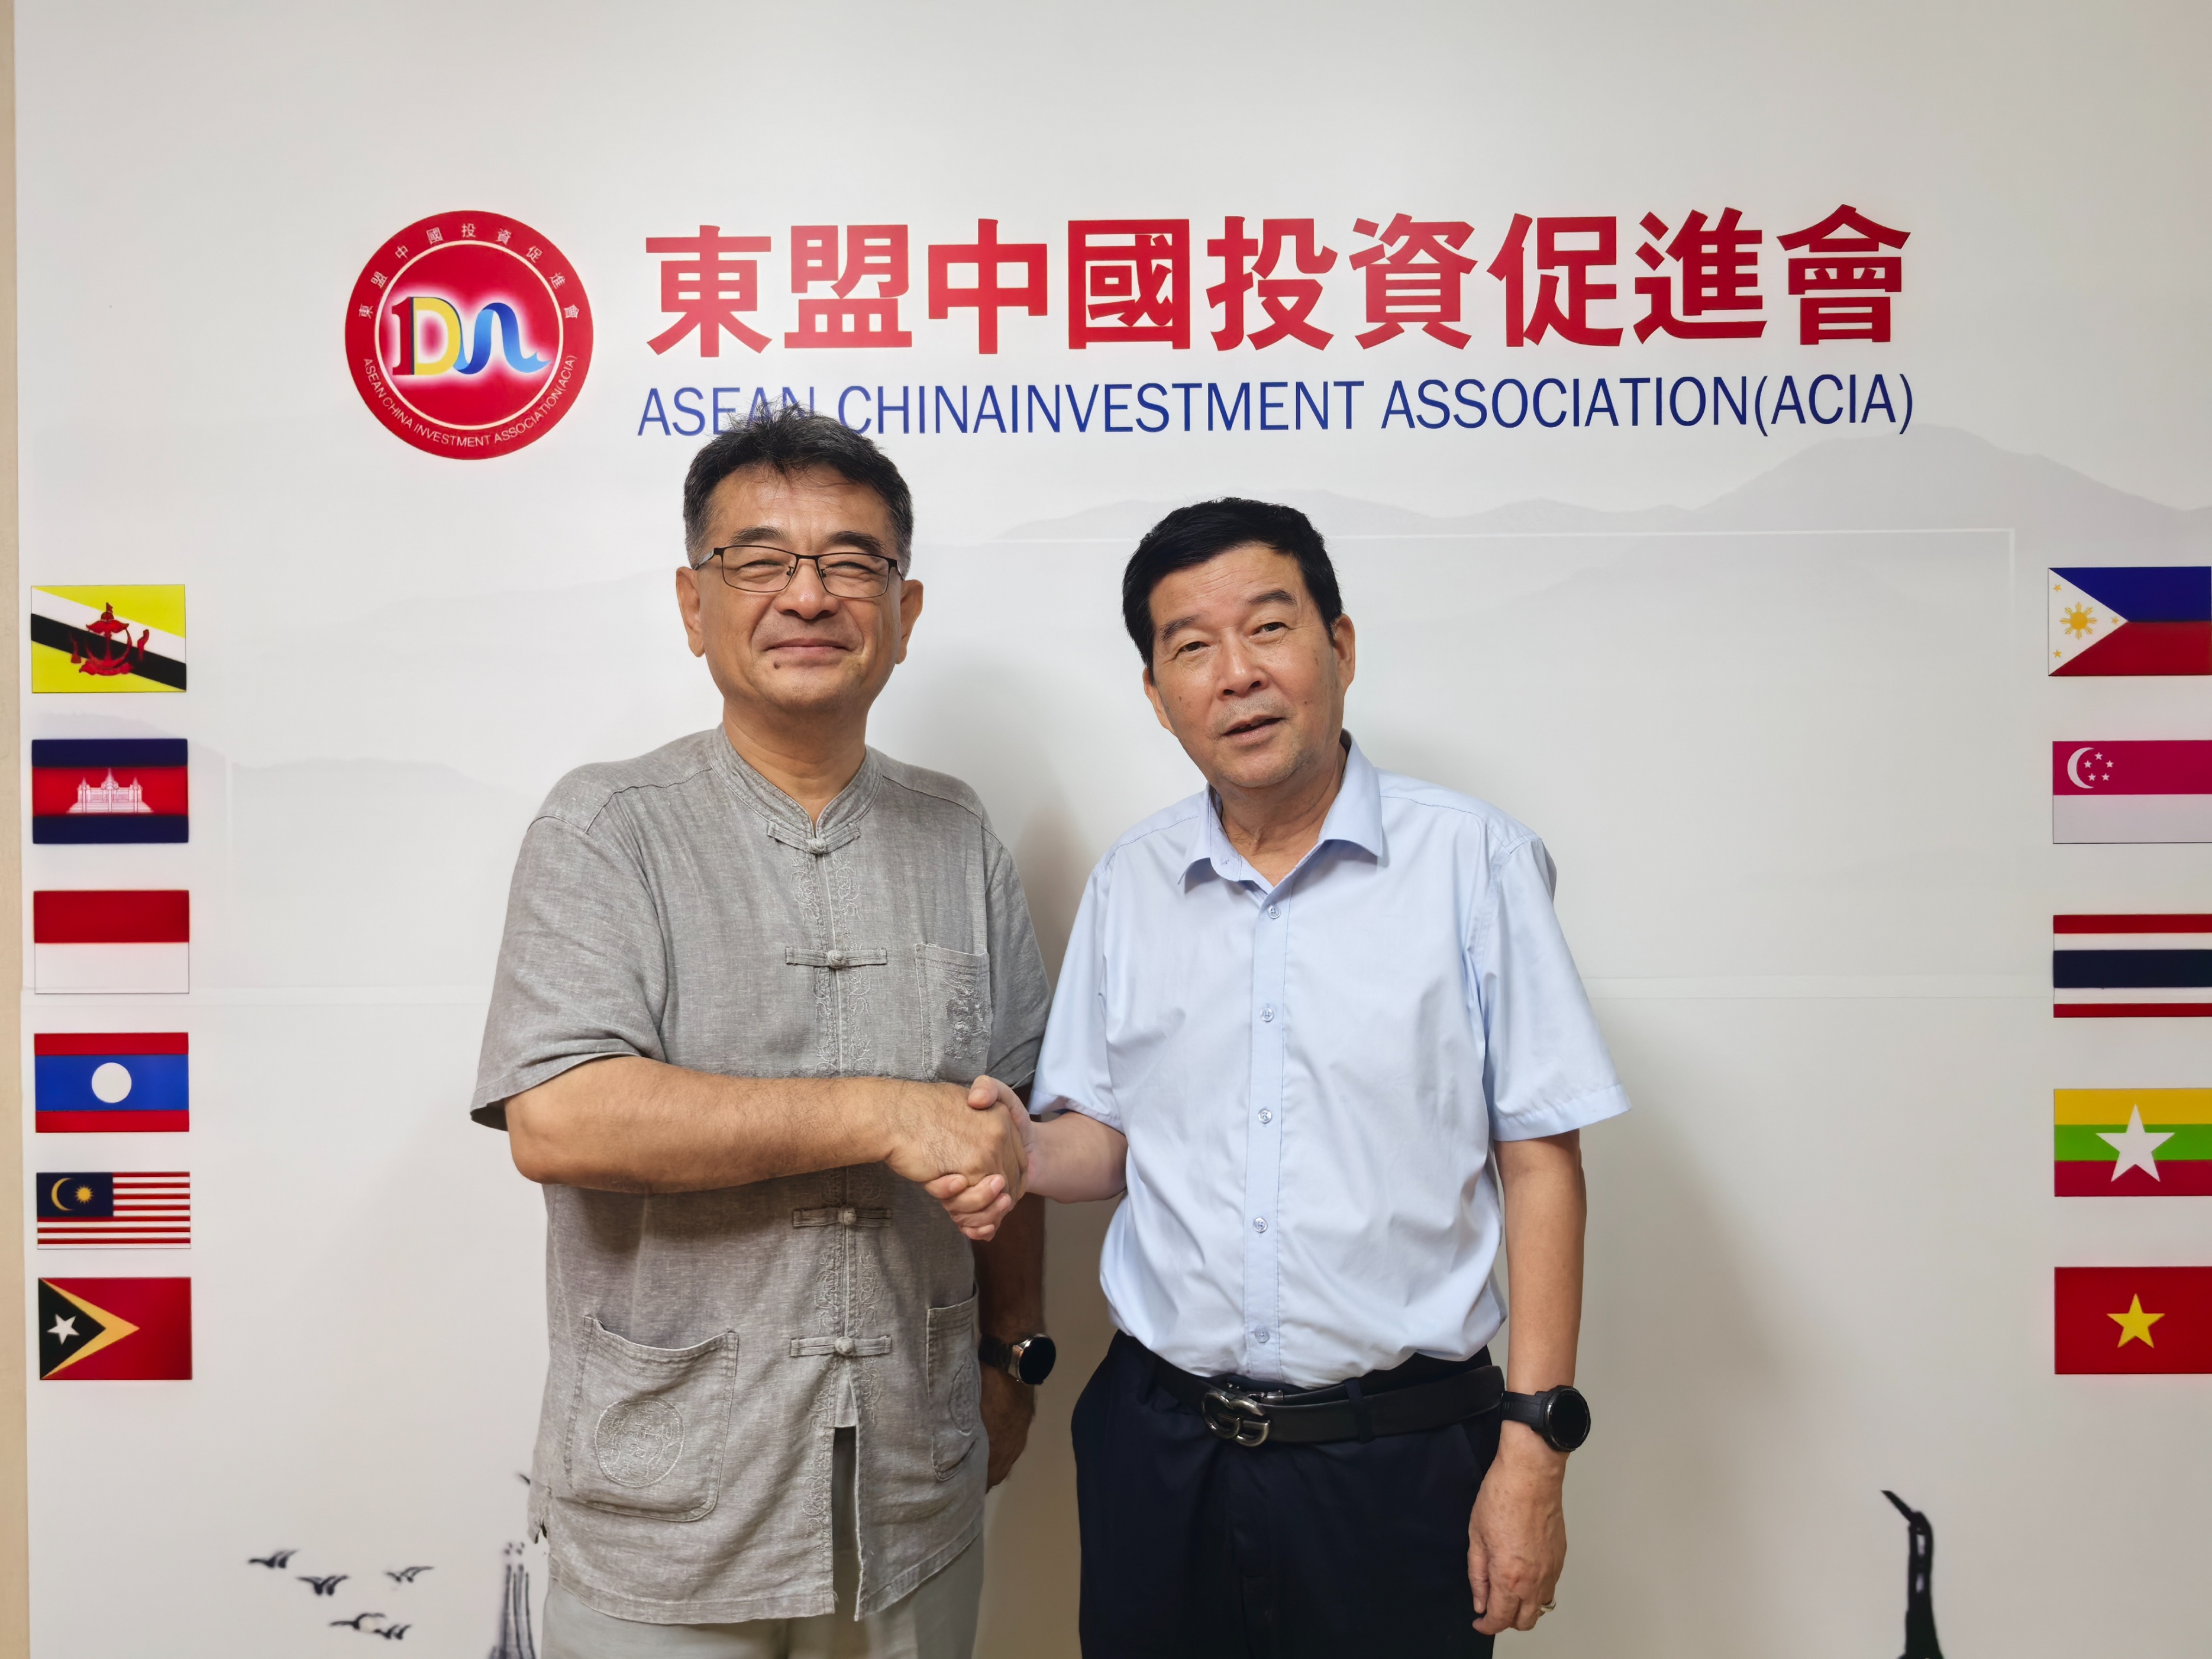
2026年10月29日下午,深圳福田保税区,东盟中国投资促进会会议室内,一场关于"钻石往何处去"的深度座谈持续了近两个小时。广东省国际钻石商会会长尹修华率领商会核心班子——常务副会长、培育钻石培育宝石专委会主任刘林波,副会长、产业智库专家团成员陈维平,副会长、专委会副主任罗宏均,办公室主任秦艳飞,以及专委会跨境电商负责人王大兵、跨境贸易负责人叶伟等一行专程到访,与东盟中国投资促进会执行会长兼秘书长任广斌、副秘书长兼新媒体中心主任张强、数字经济专委会副会长兼秘书长萧杰、大湾区总部副秘书长赵宏波围桌而坐,共同谋划中国培育钻石出海东南亚的新航道。座谈会由赵宏波主持。
这不是一次寻常的商会互访。当河南工厂生产的培育钻石毛坯以每克拉8.94美元的价格装船出海,在印度苏拉特经切磨后升值至74美元,最终摆上美国零售柜台标价796美元时,一条刺痛整个中国培育钻石产业的价值链裂痕已经清晰可见。中国贡献了全球六成以上的毛坯产能,却只分到整条价值链不足5%的终端价值;印度凭借切磨加工垄断拿走中间溢价,欧美牢牢占据品牌零售高地——"大生产、弱加工、小消费"的结构性困境,正在倒逼中国钻石产业寻找新的出海破局点。而马来西亚,正是这场突围战中被寄予厚望的关键跳板。
座谈会上,东盟中国投资促进会执行会长兼秘书长任广斌首先致欢迎词,并围绕中国培育钻石产业现状以及进入马来西亚市场的战略路径,从四个维度进行了系统分析。
首先,产能优势是中国培育钻石出海的根本底气,但产能优势不等于价值优势。任广斌指出,2026年全球培育钻石毛坯产能中,中国占比约六成,河南一省贡献了国内八成以上产量,全年原石产量预计约4800万克拉,占全球约47%,居世界首位。从1963年中国三磨所成功研制第一颗人造钻石,到六十余年后郑州成为全球培育钻石核心枢纽,中国在高温高压(HPHT)技术领域已实现近乎垄断的地位。然而,产能辉煌的背后是利润分配的严重失衡——全球约95%的切磨加工集中在印度苏拉特,美国消费了全球七至八成的培育钻石成品。2026年前四个月,培育钻石批发出口价约为每克拉69至74美元,天然钻石则在627至810美元之间,相差约十倍。上游赚微薄加工费,中游分走切磨溢价,最丰厚的品牌与零售利润大多留在海外,这是整个产业必须正视的现实。
其次,马来西亚作为东盟门户,具备"近水楼台"的市场基础与制度红利。任广斌分析,中国已连续17年成为马来西亚最大贸易伙伴,2025年中马贸易额达1916.67亿美元;同年马来西亚贸易总额首次突破3万亿林吉特,同比增长6.3%,进出口双双创下历史新高。马来西亚长期充当区域转口与贸易枢纽,是进入更广阔东盟市场的天然跳板。从政策层面看,RCEP与中国—东盟自贸区3.0版红利持续释放,自2024年9月起输马来西亚的中国—东盟原产地证书已可自助打印;2025年中马关系提升为高水平战略性命运共同体,双方明确在制造业、数字经济、绿色可持续等领域加强合作。制度层面的互联互通,为培育钻石跨境流通提供了坚实保障。
再次,东南亚珠宝消费市场正处于结构性扩容期,培育钻石的产品属性与当地需求高度契合。2026年东南亚珠宝首饰市场体量约136.7亿美元,2026至2032年年均复合增长率约3.94%。婚庆与节庆是刚需底盘,而年轻消费群体日益偏爱轻量化、有设计感的日常佩戴款式,这与培育钻石"高性价比+可高频更换"的悦己消费属性高度吻合。不同于欧美市场成熟的钻石消费文化,东南亚市场尚未形成根深蒂固的"天然钻石崇拜",消费者对培育钻石的接受度更高、教育成本更低,这正是中国品牌切入的黄金窗口期。
最后,出海不能重走"卖毛坯、赚加工费"的老路,必须从产能输出升级为品牌输出、标准输出与渠道输出。任广斌强调,过去中国培育钻石出口爆炸式增长的背后,约九成毛坯流向印度,这种贸易选择本质上反映了产业瓶颈。要改变"为他人做嫁衣"的局面,必须绕过传统价值链的俘获格局,直接面向终端市场建渠道、树品牌、定标准。东盟中国投资促进会愿发挥自身在东南亚深耕多年的组织网络与资源优势,为广东钻石企业搭建从考察对接、展会落地到渠道建设的全链条服务平台。
东盟中国投资促进会数字经济专委会副会长兼秘书长萧杰对尹修华会长一行的到访表示欢迎,并从数字经济与市场结构维度对马来西亚培育钻石需求进行了专项分析。
萧杰特别强调,数字经济专委会可发挥技术与平台资源优势,协助会员企业布局Lazada、Shopee、TikTok Shop等东南亚主流电商平台,同时借助大数据分析精准刻画当地消费者画像,实现从"批量供货"到"精准营销"的模式升级。
"我刚从马来西亚回来,市场的温度需要亲眼去看、亲手去摸。"东盟中国投资促进会副秘书长兼新媒体中心主任、资深传媒人张强结合近期在马来西亚的实地走访见闻,分享了他对当地钻石市场的一线观察。
张强首先还原了一条全球钻石产业的真实流转链路:当前中国河南生产的培育钻石毛坯,绝大部分运往印度苏拉特进行切磨加工,随后在欧美市场完成品牌升级与包装,最终销往全球消费者手中。这条"河南生产—印度打磨—欧美包装"的传统路径,让中国企业长期处于价值链微笑曲线的底端,也让东南亚消费者在购买钻石时不得不为层层加价买单。而如果能直接打通从中国工厂到马来西亚终端的直供链路,不仅可以大幅压缩中间环节成本,更能让中国培育钻石以更具竞争力的价格直接面向东盟消费者。
基于在马来西亚的实地走访,张强对当地钻石市场做出三点判断:第一,马来西亚现有钻石零售渠道仍以天然钻石为主,培育钻石的市场认知度尚处于起步阶段,但年轻消费者普遍表现出浓厚兴趣,不存在天然钻石利益集团强力阻挠的市场壁垒;第二,当地珠宝零售店的培育钻石产品款式陈旧、定价混乱,缺乏系统性的品牌运营与市场教育,这恰恰是有实力的中国商协会组织企业集体入场、建立品类认知的最佳时机;第三,马来西亚作为穆斯林人口占多数的国家,宗教文化对"人造"产品并无禁忌,相反,培育钻石的环保属性、科技属性与可负担属性,与伊斯兰文化中反对奢侈浪费、鼓励适度消费的理念高度契合。
针对市场进入初期的宣传推广,张强提出了系统的媒体赋能方案:整合国内外媒体资源,构建"官方媒体背书+行业媒体深耕+社交媒体种草"的三维传播矩阵;内容形态上采取"图文深度内容+短视频场景化种草"的组合策略——用权威图文内容建立品类信任,用短视频展示产品佩戴场景与设计美感;传播节奏上配合商务考察、展会亮相、旗舰店开业等关键节点进行脉冲式投放,快速建立"中国培育钻石=高性价比+高品质+高科技"的品牌认知。
张强在发言最后正式发出倡议:建议广东省国际钻石商会组织骨干会员企业,随东盟中国投资促进会一同赴马来西亚开展定向商务考察,走访吉隆坡、槟城、新山等主要城市的珠宝集散地、行业协会与潜在渠道合作伙伴,用实地调研验证市场判断,让考察本身成为订单对接与合作落地的起点。
座谈会上,双方达成高度共识:中国培育钻石产业的核心症结可以概括为"三缺"——缺价格指数,定价权旁落;缺分销渠道,出货看人脸色;缺终端品牌,附加值偏低。破解这一困局,不能仅靠企业单打独斗,必须依托商协会平台力量,抱团出海、系统布局。结合本次座谈成果,中国培育钻石开拓马来西亚市场可从以下六条路径务实推进:
第一,组团考察,先"看"后"签"。由东盟中国投资促进会牵头统筹行程,广东省国际钻石商会组织会员企业于近期赴马来西亚开展针对性商务考察,重点走访吉隆坡金河广场、武吉免登商圈等珠宝零售集散地,对接马来西亚珠宝玉石金饰商公会等行业组织,拜访当地头部批发商与连锁零售商,先完成第一手市场验证,再洽谈具体合作条款。
第二,以展促贸,搭好对接场。马来西亚2025至2026年计划组织约50场各类展会,其中珠宝首饰类展会3场。建议以展会为节点组织会员企业集体参展或观展,借助展会的买家集聚效应低成本试水海外市场,集中接触批发商、零售商与连锁渠道商,把展会变成订单对接的高效场域。
第三,用足原产地证,把关税成本降到最低。RCEP与中国—东盟自贸区3.0版为珠宝产品提供了可观的关税减让空间,企业应逐类比对FORM E原产地证书与RCEP规则下的优惠幅度,择优适用;同时提前建立"原产地资格档案",规范报关单证管理,避免因单证问题错失关税优惠。需要特别注意的是,马来西亚自2026年6月起对符合伦敦金银市场协会标准的投资类金条加征10%进口关税,但黄金饰品及工艺类金制品不在征税范围,企业在产品结构设计上应有所侧重。
第四,以品类与定价破局,打造自主品牌标识。摒弃"天然钻石打几折"的粗糙比价逻辑,转而以"中国钻、中国证、中国情"为核心叙事打造自主品牌标识。在产品策略上,用高性价比婚庆钻戒切入刚需市场,用设计感强的日常佩戴款吸引年轻悦己消费群体,用具有中华文化元素的设计款建立差异化认知;在定价策略上,建立清晰透明的产品分级体系,以合理的价格梯度覆盖不同消费层级,让消费者"买得明白、戴得自信"。
第五,以标准与溯源增强终端议价权。积极对接国内已落地的培育钻石毛坯分级团体标准与价格指数机制,推动"一石一码"溯源体系在海外市场落地应用,每一颗钻石都配备可查询的身份认证与品质证书,让消费者"看得懂、信得过",也从根本上提升中国钻石在终端市场的定价底气与品牌信任度。
第六,数字化渠道先行,线上线下协同落地。借助东盟中国投资促进会数字经济专委会的平台资源,提前布局东南亚主流电商平台与社交电商渠道,通过直播带货、KOL种草、独立站运营等数字化手段缩短从工厂到消费者的链路;线上引流与线下体验店、展示中心建设协同推进,形成"线上获客+线下转化"的闭环。
广东省国际钻石商会成立于1996年,是经广东省民政厅批准设立的国内首个省级钻石行业商会,长期服务粤港澳大湾区黄金珠宝产业链的转型升级。此次商会核心班子集体到访东盟中国投资促进会,本身就释放出一个强烈信号:深圳水贝的钻石从业者们已经意识到,传统的"对内卷价格、对印卖毛坯"模式难以为继,出海不是选择题,而是生存与发展的必答题。
放眼全球,培育钻石行业正站在关键的历史拐点上。美国市场订婚钻戒中培育钻石占比已超过60%,施华洛世奇首席执行官纳萨尔预测这一比例"未来两年将攀升至80%";印度培育钻石抛光出口量已于2025-2026财年首次超过天然钻石;中国头部培育钻石企业自2026年6月起集体提价5%-12%,行业供需关系出现改善信号,力量钻石2026年前三季度净利润同比增长近3倍。需求端的火热、供给侧的出清、价格战的触底,都在为中国培育钻石产业的价值重塑创造条件。
但价格企稳远不等于地位稳固。郑州刚刚于10月27日发布《培育钻石产业高质量发展行动方案(2026—2028年)》,明确提出到2028年打造培育钻石产业价值中心,形成"买钻石到郑州"的社会认同。从"河南生产"到"郑州定价",从"中国毛坯"到"中国品牌",从"印度加工"到"激光智造"——中国培育钻石产业的升级之路,既需要上游技术的突破与中游加工的补强,更需要在海外终端市场真正扎下根去。
从深圳福田保税区的这场座谈出发,从水贝到吉隆坡的距离,或许正是中国培育钻石从"产能大国"迈向"品牌强国"的关键一步。当广东的钻石企业与东盟的渠道网络真正握手,当中国的技术标准与东南亚的消费市场深度对接,那颗在河南厂房里"长"出来的钻石,或许将第一次完整讲述属于中国自己的价值故事。



 换一换